Betriebe & Baugewerbe
Betriebshaftpflicht Baugewerbe: Gefährliche Lücken in Altverträgen
„Geliehene Sachen sind nicht versichert“ – dieser Satz steht in vielen alten Policen. Auf der Baustelle von heute kann er teuer werden.
Von Michael Schmidt 8 Min. Lesezeit
Der Schmerzpunkt: Verträge von gestern, Baustellen von heute
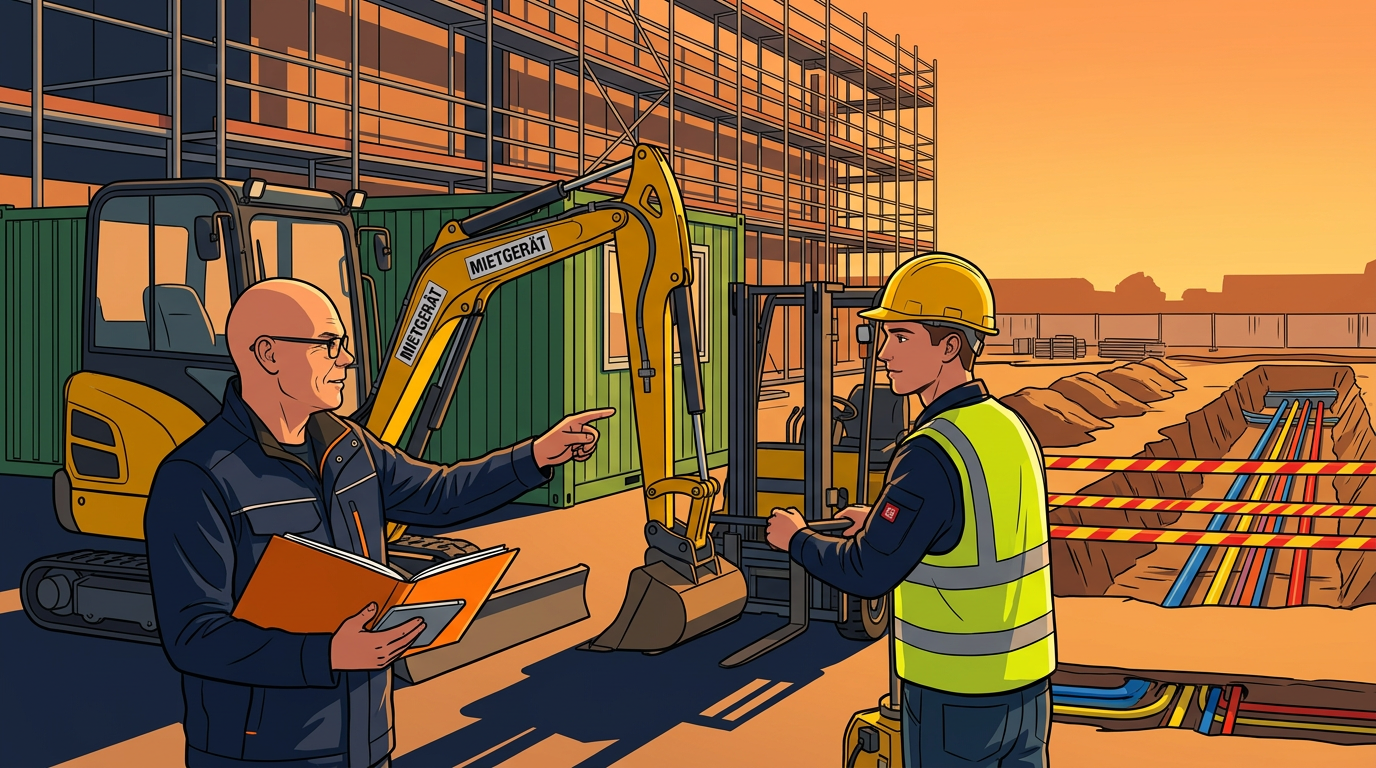
Der Azubi steht neben dem gemieteten Minibagger, der Meister blättert im alten Versicherungsordner. Die Frage ist einfach: Was passiert, wenn der Bagger beschädigt wird? Die Antwort im Altvertrag ist es leider auch: nichts.
Viele Betriebshaftpflichtverträge im Handwerk wurden vor zehn oder fünfzehn Jahren abgeschlossen. Seitdem haben sich Baustellen grundlegend verändert: Maschinen werden gemietet statt gekauft, Subunternehmer übernehmen Teilgewerke, Photovoltaik und Drohnen gehören zum Alltag. Alte Bedingungen bilden diese Abläufe oft nur eingeschränkt ab – die Lücke fällt erst im Schadenfall auf.
Eine Betriebshaftpflicht schützt vor Schadenersatzansprüchen Dritter aus Personen-, Sach- und daraus folgenden Vermögensschäden. Sie zahlt berechtigte Ansprüche und wehrt unberechtigte Forderungen ab. Gesetzlich ist sie in den meisten Gewerken keine Pflicht – aber ein einziger ungedeckter Schaden kann die Existenz eines Betriebs gefährden.
Kurz erklärt: Typische Irrtümer bei der Betriebshaftpflicht im Baugewerbe
Irrtum Nr. 1: Geliehene Sachen sind grundsätzlich nicht versicherbar.
Fakt: Moderne Tarife können Schäden an geliehenen und gemieteten Sachen ausdrücklich absichern – bei der INTER bis 350.000 € für Arbeitsgeräte und Maschinen.
Irrtum Nr. 2: Nur Personenschäden sind wirklich wichtig.
Fakt: Sach- und Tätigkeitsschäden – etwa an Leitungen, Mietgeräten oder Kundeneigentum – verursachen im Baugewerbe oft deutlich häufiger Kosten.
Irrtum Nr. 3: Ein 15 Jahre alter Vertrag reicht aus.
Fakt: Viele Altverträge enthalten Ausschlüsse, die nicht mehr zu heutigen Baustellenabläufen mit Mietmaschinen, Subunternehmern, PV und Drohnen passen.
Irrtum Nr. 4: Ein Versichererwechsel ist immer riskant.
Fakt: Besserstellungsklausel und Verzicht auf die Einrede der Vorvertraglichkeit können bestehende Vorteile beim Wechsel schützen.
Altvertrag vs. moderner Tarif: Der direkte Vergleich
| Risiko auf der Baustelle | Häufig im Altvertrag | INTER GewerbeSchutz |
|---|---|---|
| Gemietete & geliehene Arbeitsgeräte | ausgeschlossen | mitversichert bis 350.000 € |
| Arbeitsmaschinen & Gabelstapler (nicht zulassungspflichtig) | ausgeschlossen oder eingeschränkt | mitversichert bis 350.000 € |
| Gemietete & geliehene Immobilien (Büro, Container, Unterkunft) | oft nur Gebäude, ohne Reisen | mitversichert, auch auf Geschäftsreisen |
| Sonstige gemietete/geliehene bewegliche Sachen | „nicht versicherbar“ | mitversichert |
| Erd-, Frei- und Oberleitungen | teils mit hohem Selbstbehalt | ausdrücklich berücksichtigt |
| Subunternehmer im Betriebsinteresse | oft nicht geregelt | eingeschlossen |
| Wechsel des Versicherers | Risiko von Lücken | Besserstellungsklausel, Verzicht auf Einrede der Vorvertraglichkeit |
10 Warnsignale, dass Ihre Betriebshaftpflicht veraltet sein könnte
Selbst-Check: Legen Sie Ihren Versicherungsschein daneben. Schon zwei oder drei Treffer sind ein Grund für eine Prüfung.
- 1Geliehene Sachen sind ausgeschlossen
- 2Keine Deckung für gemietete Geräte und Maschinen
- 3Keine Mitversicherung von Subunternehmern
- 4Keine DrohnenabsicherungMehr
- 5Keine Photovoltaik-Mitversicherung
- 6Niedrige Deckungssummen
- 7Keine Besserstellungsklausel
- 8Keine oder kurze Nachhaftung
- 9Keine Absicherung moderner Tätigkeitsschäden
- 10Vertrag seit mehr als 5 Jahren ungeprüft
Betriebe wachsen: neue Tätigkeiten, mehr Mitarbeiter, höhere Umsätze oder neue Geschäftsfelder. Eine regelmäßige Überprüfung hilft, Deckungslücken zu schließen, bevor sie teuer werden.
Die Lösung: INTER GewerbeSchutz Betriebshaftpflicht Baugewerbe
Ein moderner Tarif, der die Realität heutiger Baustellen abbildet – von der Mietmaschine bis zum Subunternehmer.
- Gemietete & geliehene Arbeitsgeräte bis 350.000 €
- Arbeitsmaschinen & Gabelstapler mitversichert
- Mietsachschäden an Immobilien – auch auf Geschäftsreisen
- Sonstige gemietete & geliehene bewegliche Sachen
- Erd-, Frei- und Oberleitungsschäden
- Subunternehmer im Betriebsinteresse
- Besserstellungsklausel beim Wechsel
- Verzicht auf Einrede der Vorvertraglichkeit
Hinweis: Maßgeblich für Umfang und Versicherungsschutz sind die jeweils gültigen Tarife und Allgemeinen Versicherungsbedingungen der INTER Versicherungsgruppe.
Betriebshaftpflicht Baugewerbe: Häufige Fragen
Welche Betriebshaftpflicht ist für Bauunternehmen sinnvoll?
Sinnvoll ist ein Tarif, der neben Personen-, Sach- und Vermögensfolgeschäden auch die Risiken moderner Baustellen abdeckt: Tätigkeitsschäden, Mietsachschäden, gemietete und geliehene Arbeitsgeräte, Subunternehmer, Photovoltaik und Drohnen. Die INTER GewerbeSchutz Betriebshaftpflicht Baugewerbe bietet dafür speziell auf das Bauhandwerk zugeschnittene Leistungsbausteine.
Sind geliehene Maschinen, Bagger und Gabelstapler versichert?
Das hängt vom Vertrag ab. Viele ältere Policen schließen geliehene Sachen aus. Im Premium-Tarif der INTER sind Schäden an gemieteten und geliehenen Arbeitsgeräten sowie an nicht zulassungs- oder versicherungspflichtigen Arbeitsmaschinen und Gabelstaplern bis 350.000 Euro versichert – im Rahmen der Versicherungsbedingungen.
Was sind Mietsachschäden und sind Container oder Dienstreisen gedeckt?
Mietsachschäden entstehen, wenn gemietete oder geliehene Immobilien oder Sachen beschädigt werden, etwa Büroräume, Baustellencontainer oder Monteursunterkünfte. Der INTER GewerbeSchutz schließt Schäden an gemieteten und geliehenen Immobilien ein – ausdrücklich auch während Geschäftsreisen.
Was passiert bei Schäden an Erdleitungen oder durch Subunternehmer?
Beschädigte Erd-, Frei- und Oberleitungen sind klassische Tätigkeitsschäden im Baugewerbe und im INTER GewerbeSchutz ausdrücklich berücksichtigt. Ebenso ist die Beauftragung fremder Unternehmer und Subunternehmer im Interesse des versicherten Betriebs eingeschlossen – wichtig für wachsende Betriebe und Generalunternehmer.
Ist die Betriebshaftpflicht Pflicht und was kostet sie im Baugewerbe?
Gesetzlich vorgeschrieben ist sie in den meisten Gewerken nicht, dennoch gehört sie zu den wichtigsten Versicherungen, weil ein einziger Schaden existenzbedrohend sein kann. Der Beitrag hängt von Umsatz, Mitarbeiterzahl, Gewerk, Schadenverlauf und Versicherungssumme ab – deshalb lohnt sich immer ein individuelles Angebot.
Welche Schäden zahlt eine Betriebshaftpflicht grundsätzlich nicht?
Nicht jeder Schaden ist automatisch versichert. Ältere Verträge schließen häufig geliehene Sachen, bestimmte Tätigkeitsschäden oder moderne Betriebsrisiken aus. Eigene Schäden am Betrieb und Schäden an der eigenen Bauleistung decken andere Sparten ab, etwa Inhalts- oder Bauleistungsversicherung. Ein Tarifvergleich zeigt die Lücken.
Was bedeutet die Besserstellungsklausel und kann ich ohne Risiko wechseln?
Eine Besserstellungsklausel sorgt dafür, dass bestimmte günstigere Regelungen des Vorversicherers nach dem Wechsel berücksichtigt werden. Die INTER bietet sie ebenso wie den Verzicht auf die Einrede der Vorvertraglichkeit. So wird ein Wechsel sicherer, ohne dass Betriebe unbeabsichtigt schlechter gestellt werden.
Welche Versicherungen braucht ein Handwerksbetrieb außerdem?
Neben der Betriebshaftpflicht gehören häufig Rechtsschutz, Inhalts- und Werkzeugversicherung, Kfz-Versicherung und eine Berufsunfähigkeitsabsicherung dazu. Schäden auf der Baustelle können je nach Art auch Bauleistungs- oder Bauherrenhaftpflicht betreffen. Macht ein Mitarbeiter einen Fehler, haftet zunächst der Betrieb – die Betriebshaftpflicht prüft und reguliert im Rahmen der Bedingungen.
Hinweis: Dieser Beitrag bietet eine allgemeine Orientierung und ersetzt keine individuelle Versicherungs-, Rechts- oder Steuerberatung. Maßgeblich sind die aktuelle Rechtslage sowie die jeweils gültigen Tarife und Versicherungsbedingungen.