Dein finanzieller Check-up. Nach Meister-Standard.
Sicherheit, Vorsorge und Vermögensplanung werden wie ein Bauprojekt geordnet: erst das Fundament, dann die tragenden Wände, danach das Dach. Verständlich, nachvollziehbar und nach einem anerkannten Standard.
Marvin erklärt die Kaufkraftlücke
Warum Bauchgefühl bei der Vorsorge täuscht, wie ein Finanz-Check nach DIN 77230 Ihre Lücke sichtbar macht – und welche Alternativen es zum Tagesgeld gibt.
Video herunterladenBeispielrechnung zur Veranschaulichung. Die Kostendeckung durch Miete, AfA und QNG hängt vom Einzelfall ab und ist nicht garantiert.

Ein objektiver Finanz-Fahrplan statt finanzielles Stückwerk.
Die DIN 77230 ist ein standardisiertes Verfahren für die Basis-Finanzanalyse privater Haushalte. Sie hilft, die entscheidende Frage systematisch zu beantworten: Was ist für Ihre finanzielle Sicherheit jetzt wirklich wichtig – und in welcher Reihenfolge?
Michael Schmidt, B.A. und Geschäftsführer des Versorgungswerks der Handwerkskammer Magdeburg e.V., ist zertifizierter Spezialist für private Finanzanalysen nach DIN 77230. Er übersetzt das Regelwerk in eine verständliche Analyse Ihrer persönlichen Situation.
Drei Ebenen. Eine logische Reihenfolge.
Nicht jedes Finanzthema ist gleichzeitig gleich wichtig. Der Bauplan schafft eine klare Reihenfolge, damit zuerst das geschützt wird, was Ihre wirtschaftliche Existenz trägt.
Notreserve & Grundschutz
Das Fundament
Zuerst wird geprüft, ob unvorhergesehene Ausgaben und existenzielle Risiken Ihren Haushalt ins Wanken bringen könnten. Liquidität, Haftpflicht und grundlegende Absicherung bilden das Fundament.
Arbeitskraft & Vorsorge
Die tragenden Wände
Danach geht es um Ihre Einkommenskraft: Was passiert bei Krankheit, Berufsunfähigkeit oder Pflegebedürftigkeit? Auch die Versorgung im Alter wird systematisch eingeordnet.
Vermögen & persönliche Ziele
Das Dach
Erst wenn Fundament und Schutz stehen, folgt der planvolle Vermögensaufbau – etwa für Wohneigentum, Ruhestand, Ausbildung der Kinder oder weitere persönliche Ziele.
Vom Datenblatt zum klaren nächsten Schritt.
Die Analyse trennt Bestandsaufnahme und Bedarfsermittlung von einer späteren Produktauswahl. Dadurch bleibt zunächst sichtbar, was gebraucht wird – bevor über konkrete Lösungen gesprochen wird.
Analyse besprechen- 01
Bestandsaufnahme
Einnahmen, Ausgaben, Vermögen, Verpflichtungen und vorhandene Absicherungen werden geordnet erfasst.
- 02
Orientierungswerte
Aus Ihren Haushaltsdaten werden nach der DIN-Systematik nachvollziehbare Soll-Werte für relevante Finanzthemen abgeleitet.
- 03
Soll-Ist-Abgleich
Die Zielwerte werden Ihrer heutigen Situation gegenübergestellt. So werden Versorgungslücken und mögliche Überversicherungen sichtbar.
- 04
Klare Reihenfolge
Die Ergebnisse werden nach Dringlichkeit sortiert: Grundbedarfe zuerst, dann Lebensstandard und schließlich zusätzliche Ziele.
- 05
Ihr Finanz-Fahrplan
Sie erhalten eine verständliche Übersicht als Grundlage für weitere Entscheidungen und eine nachhaltige Strategieberatung.
Ganzheitlich prüfen. Gezielt handeln.
Welche Themen tatsächlich relevant sind, hängt von Ihrem Haushalt ab. Statt Sie mit einer langen Liste zu überfordern, bündelt die Beratung die Ergebnisse in verständlichen Themenfeldern.
Arbeitskraftverlust
Wie lange trägt Ihr Haushalt laufende Kosten, wenn Ihr Einkommen wegen Krankheit oder Unfall ausfällt?
Vorsorge fürs Alter
Welche Ansprüche bestehen bereits und welche Lücke bleibt zwischen gewünschtem und voraussichtlichem Einkommen?
Haus & Wohnung
Sind Immobilie, Hausrat, Haftungsrisiken und Finanzierung sinnvoll aufeinander abgestimmt?
Notreserve
Ist genug kurzfristig verfügbares Geld vorhanden, bevor langfristige Sparziele verfolgt werden?
Aha-Momente statt Zahlennebel.
Ergebnisse werden so aufbereitet, dass Sie Zusammenhänge, Lücken und Prioritäten erkennen und Entscheidungen informiert treffen können.
Ganzheitlichkeit
Nicht einzelne Verträge, sondern Einnahmen, Verpflichtungen, vorhandene Vorsorge und Ziele des gesamten Haushalts werden gemeinsam betrachtet.
Objektivität & Transparenz
Orientierungswerte und eine festgelegte Rangfolge machen nachvollziehbar, warum ein Thema früher oder später behandelt wird.
Vergleichbarkeit
Soll und Ist werden nach derselben Methode gegenübergestellt. Fortschritte und Veränderungen lassen sich dadurch strukturiert einordnen.
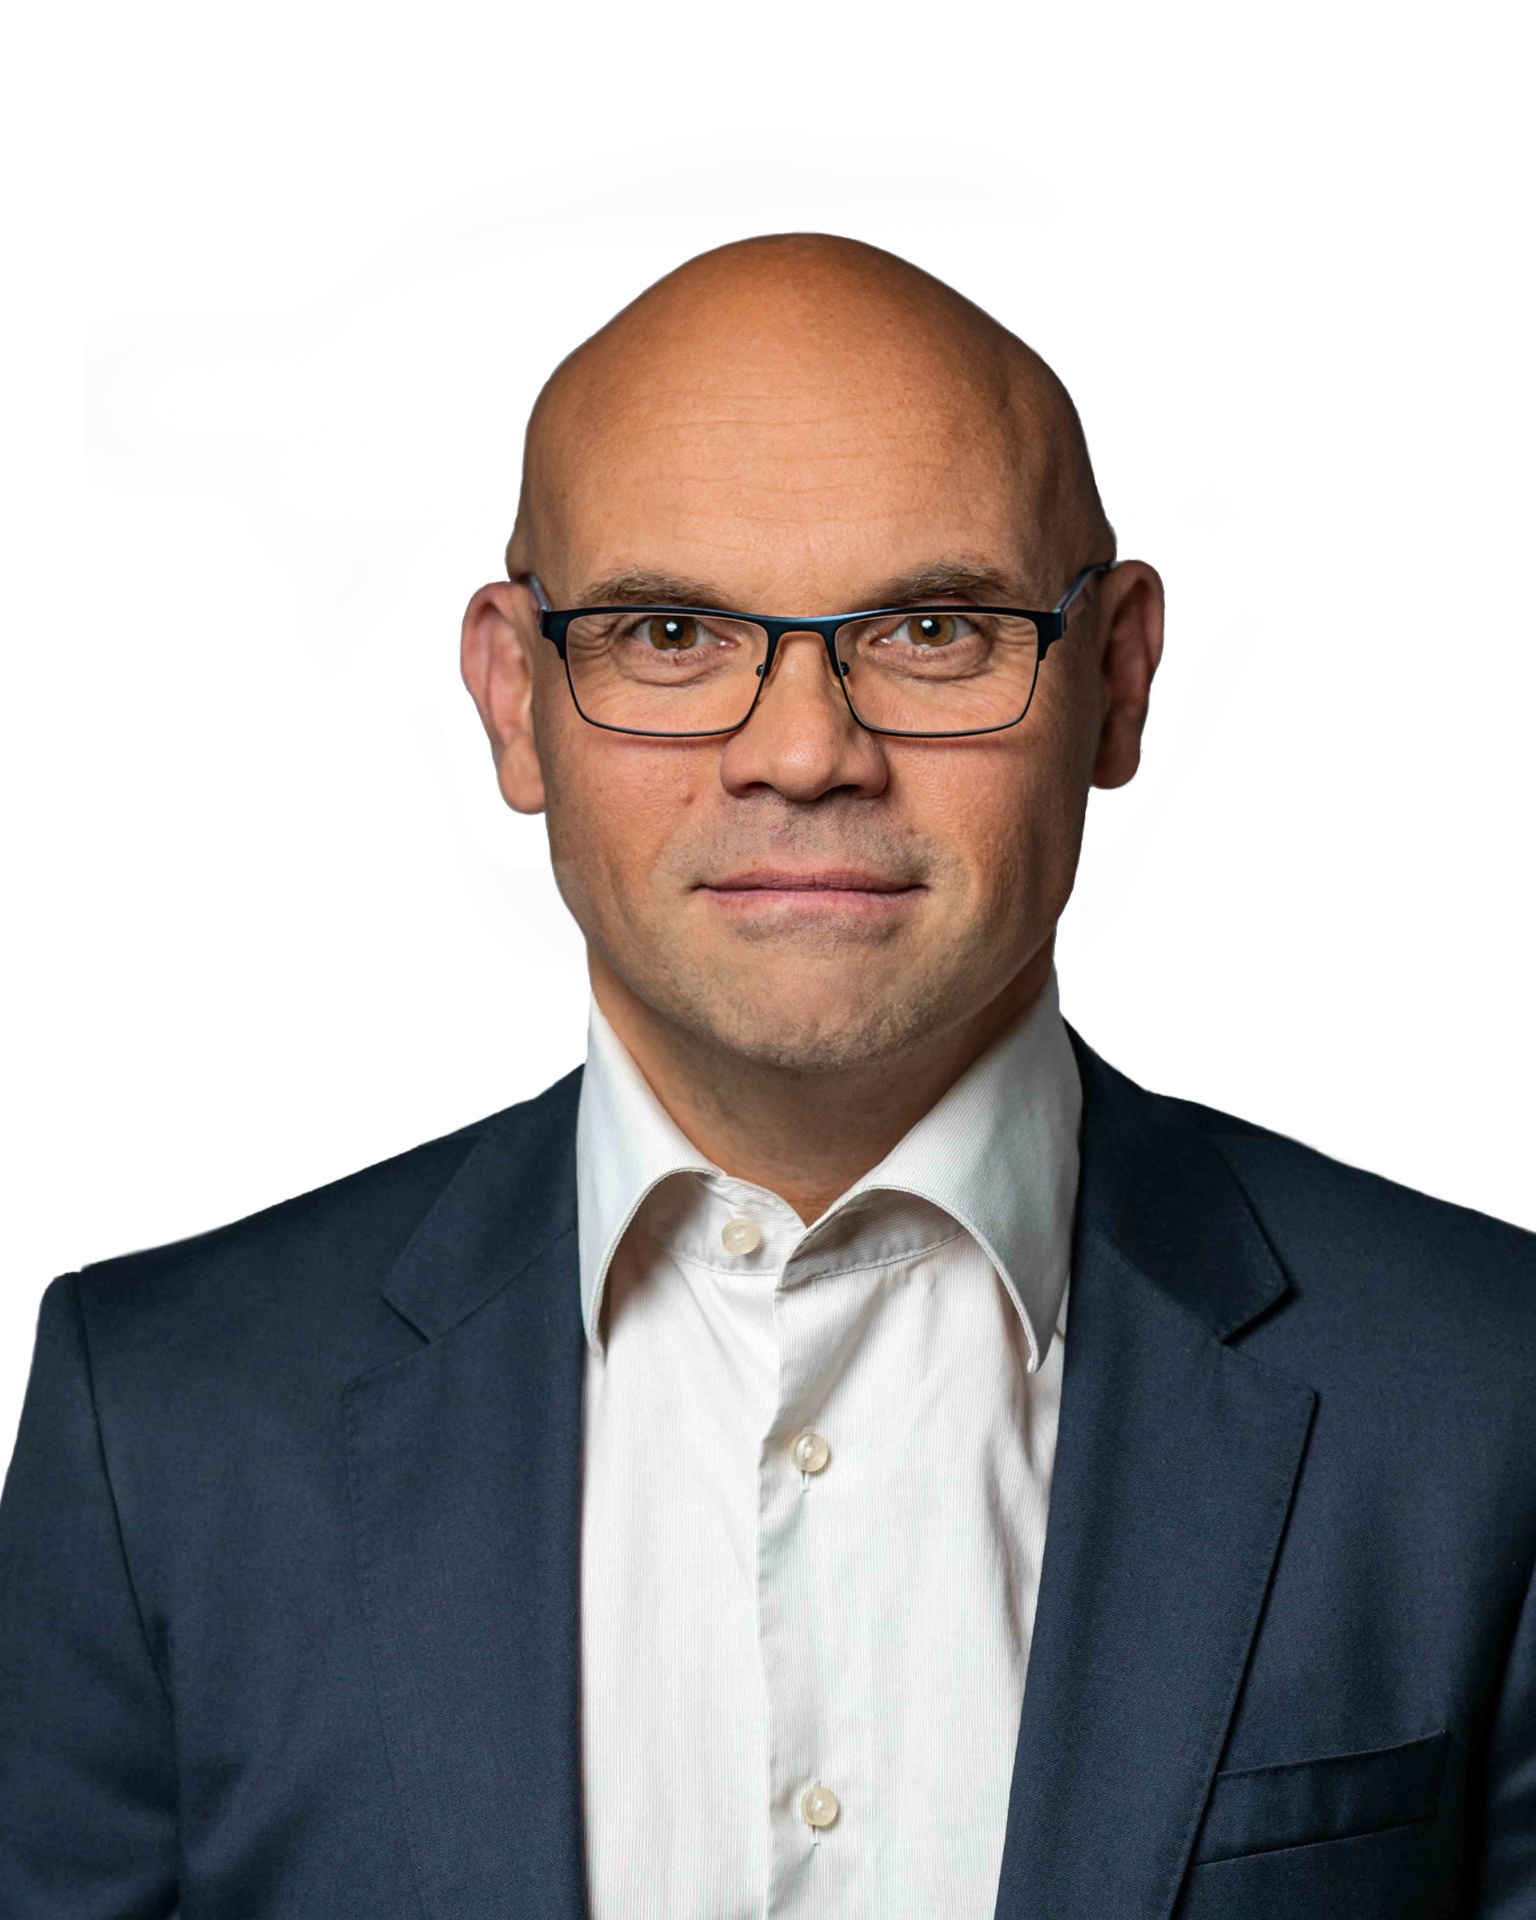
Michael Schmidt, B.A.
Geschäftsführer des Versorgungswerks der Handwerkskammer Magdeburg e.V.
Eine gute Analyse soll nicht beeindrucken, sondern verständlich machen. Michael Schmidt ordnet die Ergebnisse gemeinsam mit Ihnen ein, erklärt Versorgungslücken in klarer Sprache und entwickelt daraus einen praktikablen Fahrplan für Ihren Haushalt.
Wichtig: Die DIN-Analyse ermittelt und priorisiert den Bedarf. Sie ist noch keine Empfehlung für ein bestimmtes Produkt und keine Garantie für Rendite oder zukünftigen finanziellen Erfolg.
Rente & Altersvorsorge: Häufige Fragen
Wie berechne ich meine Rentenlücke?
Die Rentenlücke ist die Differenz zwischen dem monatlichen Geld, das Sie im Ruhestand brauchen, und Ihren voraussichtlichen Netto-Renten. Ziehen Sie von der gesetzlichen Rente Steuern sowie Kranken- und Pflegebeiträge ab und berücksichtigen Sie die Inflation. Eine Finanzanalyse nach DIN 77230 rechnet alle Vorsorgebausteine zusammen und zeigt die Lücke nachvollziehbar.
Wie viel Rente bekomme ich später wirklich netto?
Von der Bruttorente auf Ihrer Renteninformation gehen in der Regel Kranken- und Pflegeversicherungsbeiträge ab, häufig auch Einkommensteuer. Zusätzlich verliert jeder Euro durch Inflation an Kaufkraft. Realistisch bleibt deshalb oft deutlich weniger übrig, als viele erwarten. Eine strukturierte Finanzanalyse rechnet Ihre persönliche Netto-Rente auf heutige Kaufkraft um.
Wie viel sollte ich monatlich für die Altersvorsorge sparen?
Eine pauschale Summe gibt es nicht, denn sie hängt von Alter, Einkommen, Rentenansprüchen und gewünschtem Lebensstandard ab. Als grobe Orientierung gelten zehn bis fünfzehn Prozent des Nettoeinkommens. Wichtiger als die Höhe ist ein früher Start, weil Zinseszinseffekte wirken. Vor dem Sparen sollten existenzielle Risiken wie Berufsunfähigkeit abgesichert sein.
Welche Versicherungen braucht man wirklich?
Unverzichtbar sind zuerst Versicherungen gegen existenzbedrohende Risiken: Privathaftpflicht, Krankenversicherung und bei Berufstätigen eine Berufsunfähigkeitsversicherung. Für Familien kommt eine Risikolebensversicherung hinzu, für Eigentümer die Wohngebäudeversicherung. Erst danach folgen Altersvorsorge und Vermögensaufbau. Genau diese Rangfolge legt die DIN 77230 fest, damit nichts Wichtiges übersehen wird.
Was bringt eine unabhängige Finanzanalyse gegenüber einer Bankberatung?
Eine Finanzanalyse nach DIN 77230 beginnt nicht mit einem Produkt, sondern mit einem standardisierten Soll-Ist-Abgleich Ihrer gesamten Finanzsituation. Bis zu 42 Themen werden nach festen Kriterien geprüft und priorisiert. Sie erhalten ein verständliches Ergebnis und entscheiden danach selbst, ob und wie Sie Lücken bei Absicherung, Vorsorge oder Vermögen schließen.
Ein Plan, der zu Ihrem Leben passt.
Bringen Sie Ordnung in Absicherung, Vorsorge und Vermögensplanung. Gemeinsam machen wir sichtbar, was bereits trägt und wo Ihr Finanz-Bauplan noch verstärkt werden sollte.
Jetzt Finanzanalyse anfragenHinweis: Alle Angaben dienen der allgemeinen Information und stellen keine Steuer- oder Rechtsberatung dar. Für verbindliche Berechnungen im Einzelfall wenden Sie sich bitte an Ihren Steuerberater oder das zuständige Finanzamt.